Guide · 7 min de lecture · 13 septembre 2026
Taux TVA suisse 2026 : 8,1 %, 2,6 %, 3,8 % et le calcul
Les trois taux de TVA en Suisse en 2026, la formule HT et TTC, et les quatre cas où une PME se trompe : repas à l'emporter, hôtel, colis, service étranger.
En Suisse, la TVA se paie à trois taux en 2026 : 8,1 % pour la plupart des biens et services, 2,6 % pour les denrées alimentaires, les médicaments, les livres et les journaux, 3,8 % pour une nuitée avec petit-déjeuner. Ces taux sont en vigueur depuis le 1er janvier 2024 et l’Administration fédérale des contributions n’annonce aucune modification pour 2026.
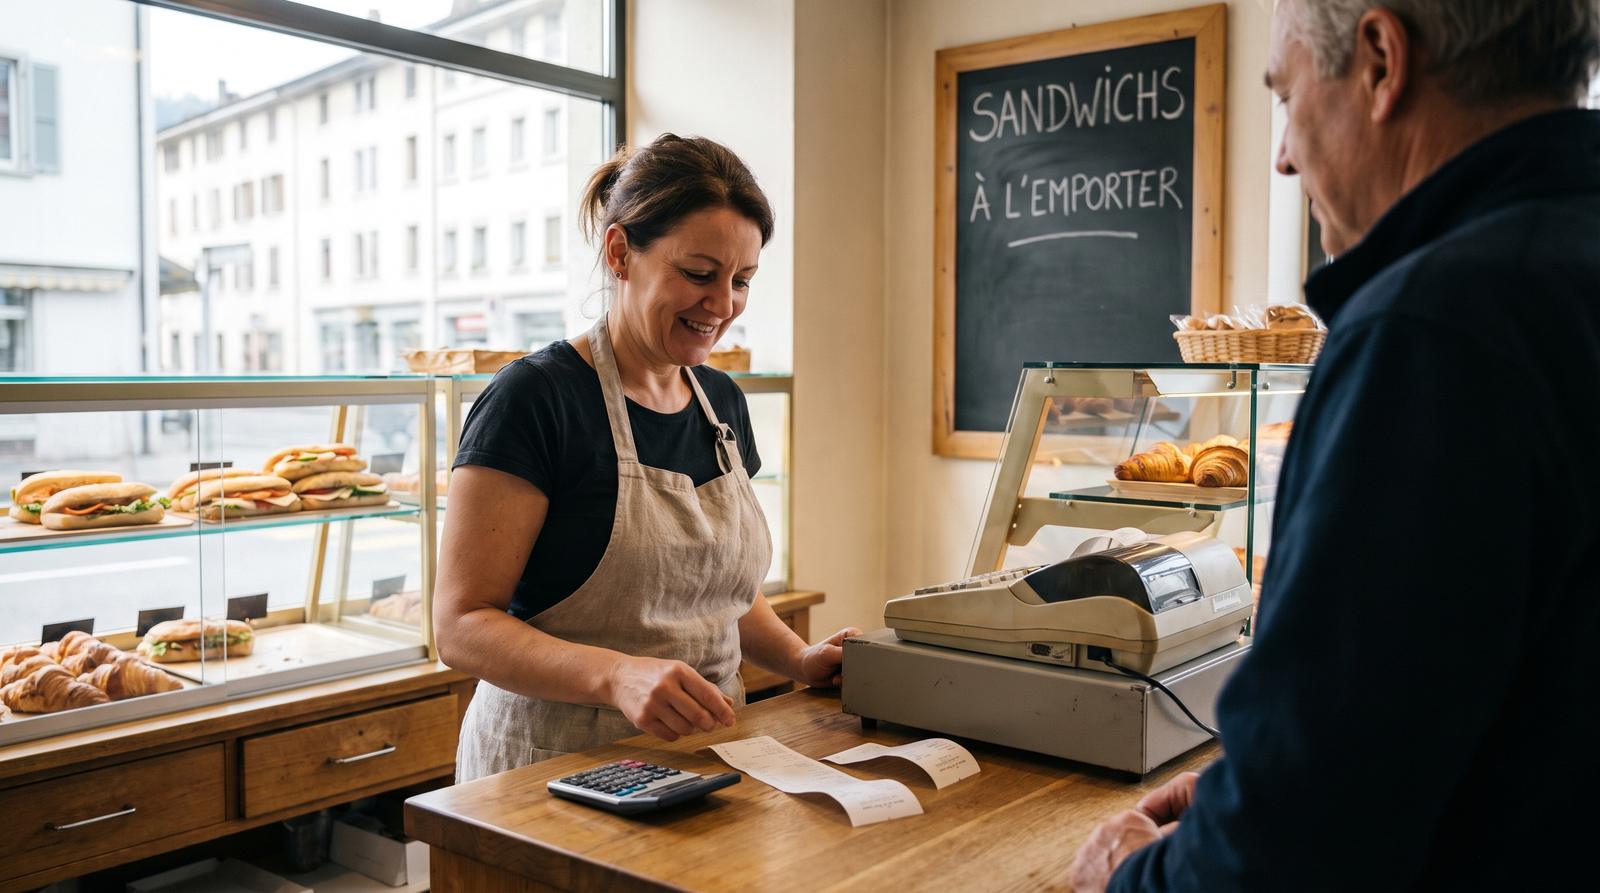
Le patron d’une boulangerie du Nord vaudois m’a montré un jour deux tickets de caisse identiques, un sandwich et un café. Le premier portait 8,1 % de TVA, le second 2,6 %. La différence tenait à une chose : le client du premier ticket s’était assis. Sa caisse ne savait pas faire la différence, et pendant deux ans il avait tout déclaré à 8,1 %. Deux ans de TVA versée en trop, jamais récupérée. Les taux sont simples, ce sont les cas qui piègent.
Quels sont les trois taux de TVA en Suisse en 2026 ?
| Taux | Nom | S’applique à | Base légale |
|---|---|---|---|
| 8,1 % | Taux normal | Tout ce qui n’est pas dans les deux lignes suivantes | art. 25 al. 1 LTVA |
| 2,6 % | Taux réduit | Eau en conduites, denrées alimentaires sauf alcool, bétail, volaille, poissons, céréales, semences, médicaments, journaux, revues et livres sans caractère publicitaire, produits d’hygiène menstruelle depuis le 1er janvier 2025 | art. 25 al. 2 LTVA |
| 3,8 % | Taux spécial | Logement avec petit-déjeuner, même si le petit-déjeuner est facturé à part | art. 25 al. 4 LTVA |
Les taux précédents étaient de 7,7 %, 2,5 % et 3,7 %. Le relèvement du 1er janvier 2024 finance l’AVS, accepté en votation le 25 septembre 2022. Depuis, rien n’a bougé : la page officielle des taux de l’Administration fédérale des contributions ne mentionne aucun changement au 13 septembre 2026.
Comment calculer la TVA suisse, du HT au TTC et retour
Du hors taxe au TTC. Multipliez par 1 plus le taux. Une prestation de 12’500 francs hors taxe au taux normal donne 12’500 × 1,081 = 13’512.50 francs, dont 1’012.50 francs de TVA.
Du TTC au hors taxe. Divisez par le même facteur. Un ticket de 2’000 francs TTC à 8,1 % contient 2’000 ÷ 1,081 = 1’850.15 francs de hors taxe et 149.85 francs de TVA.
La part de TVA dans un prix TTC. L’erreur classique. La TVA n’est pas 8,1 % du prix TTC, elle en est 8,1 ÷ 108,1, soit 7,49 %. Sur 2’000 francs TTC, 8,1 % donnerait 162 francs, faux de 12 francs.
| Taux | HT → TTC | TTC → HT | Part de TVA dans le TTC |
|---|---|---|---|
| 8,1 % | × 1,081 | ÷ 1,081 | 7,49 % |
| 2,6 % | × 1,026 | ÷ 1,026 | 2,53 % |
| 3,8 % | × 1,038 | ÷ 1,038 | 3,66 % |
Sur une facture, la TVA se calcule sur le total hors taxe, pas ligne par ligne, et le montant final s’arrondit aux 5 centimes. Deux taux sur la même facture, deux lignes de TVA. Une facture qui dit seulement « TVA incluse », sans taux ni montant, peut valoir à votre client le refus de la déduction, et il reviendra vers vous.
Quel taux pour un repas, une nuit d’hôtel, un livre, un colis ?
Le repas. Consommé sur place, c’est une prestation de la restauration à 8,1 %. Emporté ou livré sans service, c’est une denrée alimentaire à 2,6 %. La condition, posée par l’AFC dans son Info TVA 08 : une caisse qui distingue les deux flux et un ticket qui dit « à l’emporter ». Sans ça, tout est réputé consommé sur place. Un commerce sans aucune place pour consommer applique le taux réduit à tout, et un établissement de vingt places au plus a droit à un forfait simplifié. Les boissons alcoolisées restent à 8,1 % dans tous les cas.
La nuit d’hôtel. Le logement avec petit-déjeuner est à 3,8 %. Le repas du soir pris au restaurant de l’hôtel est à 8,1 %, la bouteille au minibar aussi. Une facture de demi-pension porte donc deux taux, et un hôtelier qui met tout à 3,8 % se fait redresser au premier contrôle.
Le livre et le journal. Le taux réduit vaut pour les livres, journaux et revues sans caractère publicitaire, imprimés ou électroniques. Un catalogue ou un magazine fait surtout de publicité reste à 8,1 %.
Le colis de l’étranger. À l’importation, la base de calcul est le prix payé plus les frais de transport jusqu’en Suisse et les éventuels droits de douane. L’Office fédéral de la douane et de la sécurité des frontières ne perçoit pas un montant d’impôt inférieur à 5 francs, ce qui correspond à une base de 62 francs à 8,1 % et de 193 francs à 2,6 %. Une commande de 60 francs port compris passe sans TVA, une commande de 65 francs paie la TVA entière, plus les frais de dédouanement du transporteur, souvent plus chers que l’impôt. Pour un voyageur qui rentre avec ses achats, la franchise est passée de 300 à 150 francs par personne et par jour le 1er janvier 2025.
Le cas moins visible est le service acheté à l’étranger, un logiciel en abonnement ou une régie publicitaire à Dublin. Le fournisseur ne facture pas de TVA suisse, mais vous la devez : c’est l’impôt sur les acquisitions, à déclarer dans votre décompte au taux suisse. Une entreprise assujettie le déduit en général dans la même opération, l’effet est nul mais l’omission se voit au contrôle. Une entreprise non assujettie le doit dès que ces services dépassent 10’000 francs dans l’année (art. 45 LTVA).
Ce qu’une PME paie vraiment : l’exemple d’un trimestre
La TVA que vous versez n’est pas celle que vous facturez. C’est la différence entre ce que vous avez facturé et ce que vos fournisseurs vous ont facturé.
Prenons un bureau d’ingénieurs romand, méthode effective, décompte trimestriel. Sur le trimestre :
| Poste | Hors taxe | TVA à 8,1 % |
|---|---|---|
| Honoraires facturés aux clients | 90’000 fr. | 7’290 fr. (dette fiscale) |
| Achats et frais avec TVA (loyer commercial, matériel, sous-traitance) | 30’000 fr. | 2’430 fr. (impôt préalable) |
| À verser à l’AFC | 4’860 fr. |
Le décompte se dépose en ligne dans les 60 jours qui suivent la fin du trimestre, et le montant se paie dans le même délai. Au-delà, un intérêt moratoire court, à un taux que le Département fédéral des finances fixe chaque année. Ce qui fait varier le montant d’un trimestre à l’autre, ce sont les pièces : une facture de fournisseur sans numéro de TVA ou sans taux ne donne pas droit à la déduction, et 2’430 francs d’impôt préalable peuvent fondre à 1’900 pour une histoire de classeur. C’est le travail qu’une fiduciaire fait depuis les écritures, et la raison pour laquelle le décompte se confie rarement à part de la comptabilité. Les sociétés romandes dont le but social couvre la TVA sont listées sur la page déclaration TVA de l’annuaire.
Une entreprise n’est assujettie qu’à partir de 100’000 francs de chiffre d’affaires mondial sur douze mois (art. 10 LTVA), 250’000 francs pour les associations sportives et culturelles gérées bénévolement et les institutions d’utilité publique. En dessous, on peut s’assujettir volontairement, rentable quand vos clients sont eux-mêmes assujettis : la TVA facturée ne leur coûte rien et l’impôt préalable sur vos achats vous revient. La date où l’assujettissement commence et le délai pour s’annoncer sont dans notre guide de l’assujettissement à la TVA en Suisse.
Taux de la dette fiscale nette : le taux qui n’est pas sur la facture
Beaucoup de petites entreprises ne décomptent pas comme dans l’exemple ci-dessus. Elles facturent bien à 8,1 %, mais versent à l’AFC un pourcentage forfaitaire de leur chiffre d’affaires TTC, propre à leur branche, sans calculer l’impôt préalable. C’est la méthode des taux de la dette fiscale nette, ouverte aux entreprises qui ne dépassent ni 5’024’000 francs de chiffre d’affaires imposable ni 108’000 francs de dette fiscale par année (art. 37 LTVA). Le décompte devient semestriel et tient sur trois lignes.
Ce taux forfaitaire, plus bas que 8,1 %, n’apparaît nulle part sur vos factures. Il ne sert qu’entre vous et l’administration. J’ai vu un artisan l’écrire sur ses devis parce qu’il l’avait lu dans sa correspondance avec l’AFC : ses clients ont déduit un montant faux, et lui a dû tout refacturer. Sur la facture, toujours le taux légal. Le taux de la dette fiscale nette reste dans le décompte.
Le choix de la méthode se fait à l’assujettissement et ne se change qu’au début d’une année fiscale, après un délai minimal fixé par la loi. Il se calcule sur vos chiffres : une entreprise à forte marge et faibles achats y gagne, une entreprise qui investit ou revend de la marchandise y perd. Cette décision fait partie de ce qui fait varier la facture d’une fiduciaire, et c’est la première question à lui poser.
Les taux vont-ils changer ?
Les taux de TVA sont fixés à l’art. 130 de la Constitution fédérale. Les relever demande une modification constitutionnelle, donc un vote du peuple et des cantons : c’est ce qui s’est passé en 2022 pour l’AVS. Un relèvement destiné à financer la treizième rente AVS a été mis en discussion au niveau fédéral, et il suivra le même chemin s’il aboutit. Tant qu’aucune votation n’a eu lieu, les taux restent ceux de ce guide, et un devis ou un contrat qui court sur plusieurs années gagne à le prévoir en une ligne : « TVA au taux légal en vigueur à la date de la facture ».
Si vous cherchez qui peut reprendre vos décomptes, la recherche de l’annuaire filtre les fiduciaires romandes par canton et par service, depuis le Registre du commerce.
Sources : Administration fédérale des contributions, taux de TVA applicables (2026) · Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA), RS 641.20, art. 10, 25, 37, 45 · OFDF, réception de lettres et de paquets (2026) · OFDF, franchise-valeur à 150 francs (2025) · Info TVA 08 « Prestations de la restauration », AFC.
Questions fréquentes
Quel est le taux de TVA en Suisse en 2026 ?
Le taux normal est de 8,1 %. Le taux réduit de 2,6 % s'applique aux denrées alimentaires, aux médicaments, aux livres et journaux, et le taux spécial de 3,8 % à l'hébergement avec petit-déjeuner. Ces taux sont en vigueur depuis le 1er janvier 2024, selon l'Administration fédérale des contributions.
Comment calculer la TVA à partir d'un prix TTC ?
Divisez le prix TTC par 1,081 pour obtenir le prix hors taxe, la différence est la TVA. Pour un prix de 2'000 francs TTC, le hors taxe vaut 1'850.15 francs et la TVA 149.85 francs. Au taux réduit, on divise par 1,026, au taux spécial par 1,038.
Les boissons sont-elles au taux réduit ?
L'eau, le lait, les jus et les boissons sans alcool vendus à l'emporter suivent le taux réduit de 2,6 % comme les autres denrées alimentaires. Les boissons alcoolisées sont exclues du taux réduit par la loi et restent à 8,1 %, qu'elles soient bues sur place ou emportées.
Faut-il payer la TVA sur un service acheté à l'étranger ?
Oui, c'est l'impôt sur les acquisitions. Une entreprise assujettie le déclare elle-même dans son décompte, au taux qui s'appliquerait en Suisse, et le déduit en général dans la même ligne. Une entreprise non assujettie ne le doit qu'au-delà de 10'000 francs de services étrangers par année civile (art. 45 LTVA).
Ce guide est informatif et ne remplace pas un conseil personnalisé. Pour trouver une fiduciaire près de chez vous, utilisez la recherche ou parcourez l'annuaire par canton.
Une demande, plusieurs réponses
Vous décrivez votre situation une fois. Les fiduciaires en Suisse romande vous répondent.
Pas huit appels, pas de répondeur à midi, pas de rendez-vous pour s'entendre dire « ça dépend ». Vous écrivez trois lignes ce soir, vous comparez des offres écrites cette semaine, et vous choisissez à qui vous parlez.
- Uniquement des fiduciaires inscrites au Registre du commerce en Suisse romande. Pas d'intermédiaire, pas de « partenaire premium ».
- Nous transmettons le jour ouvrable même. Vous recevez les réponses directement, par e-mail ou téléphone, comme vous préférez.
- Gratuit et sans engagement. Votre demande ne part qu'aux fiduciaires retenues pour votre cas, jamais à une liste.
- Personne ne vous rappelle pour vous vendre autre chose. Vos coordonnées ne servent qu'à cette mise en relation.